L’Ontario propose une déduction fiscale immédiate de 100 % des investissements en capital des entreprises
Si la législation fédérale est adoptée, les restaurateurs pourraient déduire immédiatement le coût des équipements admissibles aux fins de l’impôt provincial
vendredi 30 octobre 2026
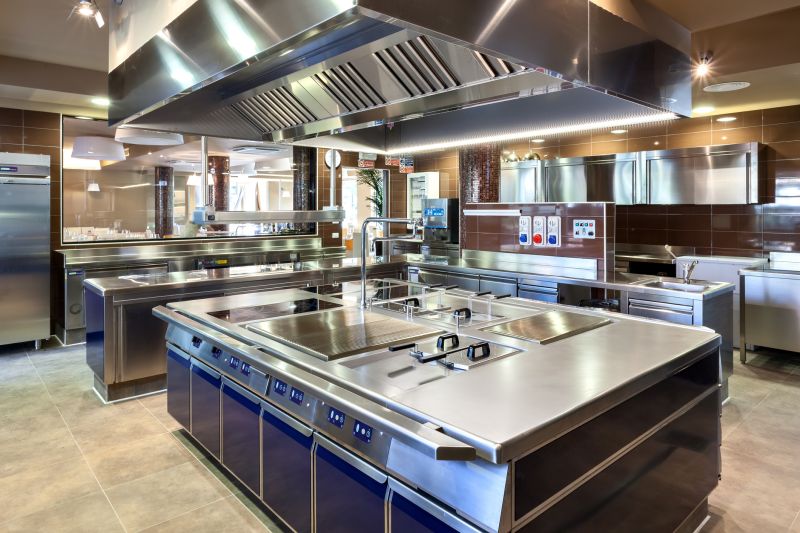
L’Ontario a proposé une modification fiscale qui permettrait aux entreprises de déduire immédiatement 100 % du coût de nombreux investissements en capital admissibles aux fins de l’impôt provincial. Cette mesure pourrait concerner les restaurateurs qui prévoient d’acheter du matériel, de moderniser leurs cuisines ou d’effectuer d’autres dépenses destinées à accroître leur productivité.
La mesure a été présentée le jeudi 29 octobre dans l’énoncé économique d’automne de l’Ontario et dans une annexe fiscale publiée par le ministère des Finances de la province. Selon la proposition, l’Ontario harmoniserait son traitement fiscal provincial avec une initiative fédérale de déduction immédiate, permettant aux entreprises de déduire d’emblée la totalité du coût des actifs admissibles acquis généralement à partir du 15 septembre, plutôt que d’étaler ces déductions sur plusieurs années selon les règles d’amortissement habituelles.
La modification reste toutefois conditionnée à l’adoption de la législation fédérale et ne s’appliquerait qu’aux actifs répondant aux critères d’admissibilité du programme. La province n’a pas présenté la proposition comme un remboursement du prix d’achat. Elle accélérerait plutôt le calendrier des déductions fiscales, ce qui peut réduire plus tôt le revenu imposable et améliorer la trésorerie à court terme des entreprises qui réalisent des investissements en capital.
Cette distinction est importante pour les restaurateurs, qui financent souvent sur plusieurs années des fours, des équipements de réfrigération, des systèmes de ventilation, du matériel de point de vente et d’autres achats coûteux. Selon le traitement fiscal habituel, ces dépenses sont généralement déduites progressivement. La déduction immédiate peut rendre un achat plus intéressant sur le plan économique, car l’avantage fiscal est obtenu plus tôt, même si elle ne couvre pas la totalité du coût de l’actif.
Restaurants Canada, une association nationale du secteur, a déclaré que la proposition de l’Ontario pourrait aider les entreprises de restauration à reprendre ou à avancer des dépenses reportées en raison de la hausse des coûts d’exploitation. Dans un communiqué publié le jeudi 29 octobre, l’association a indiqué que de nombreux exploitants avaient différé leurs projets d’expansion, leurs rénovations et leurs achats d’équipements face à la pression sur leurs marges.
L’association a souligné la pertinence particulière de la mesure pour les machines et le matériel, des catégories essentielles au fonctionnement des restaurants et susceptibles d’exiger des investissements importants. Elle a indiqué que la possibilité de déduire immédiatement la totalité de la part provinciale des investissements admissibles soutiendrait la productivité et la croissance future. Elle a également estimé que les pouvoirs publics devaient encore prendre d’autres mesures pour répondre aux pressions plus générales sur les coûts dans le secteur.
Le secteur de la restauration et des services alimentaires de l’Ontario est un important employeur et une composante majeure de l’économie de consommation de la province. Restaurants Canada a indiqué qu’il générait environ 50 milliards de dollars canadiens de recettes annuelles, représentait près de 4 % du produit intérieur brut de l’Ontario et soutenait plus de 460 000 emplois. Selon l’association, les jeunes occupent 40 % de ces emplois, ce qui fait du secteur une importante porte d’entrée sur le marché du travail.
Les documents provinciaux ne fournissent aucune estimation des économies d’impôt propres aux restaurants et ne prévoient pas le montant des investissements supplémentaires que la mesure pourrait générer dans la restauration. Ils n’indiquent pas non plus que tous les achats des restaurants seraient admissibles. Comme pour les autres règles d’amortissement fiscal, l’admissibilité dépend du type d’actif, de la date d’acquisition ainsi que des exclusions ou conditions prévues par la législation.
La proposition dépasse donc le cadre d’un dispositif d’aide aux restaurants. Elle s’adresse aux entreprises de tous les secteurs, parmi lesquelles les restaurants susceptibles d’en bénéficier s’ils investissent dans des biens admissibles. Pour les exploitants, les effets concrets se feraient probablement sentir surtout dans les décisions concernant des actifs coûteux, lorsque le calendrier des déductions peut modifier les besoins de financement ou le calcul du délai de rentabilisation.
Cette annonce intervient alors que les restaurants continuent de faire face à des dépenses élevées en main-d’œuvre, en denrées alimentaires, en loyers et en services publics. Dans ce contexte, les organisations professionnelles ont fait valoir que la politique fiscale peut influer sur la décision des exploitants de remplacer du matériel vieillissant, d’accroître leur capacité ou de reporter leurs investissements. La déduction immédiate ne supprime pas ces coûts, mais elle peut réduire la charge après impôt l’année où la dépense est engagée.
Dans son annexe fiscale, le ministère des Finances a présenté la proposition comme faisant partie des efforts de l’Ontario pour adapter son régime fiscal provincial à l’initiative fédérale. Si la législation fédérale est adoptée, les entreprises qui achèteront des actifs admissibles à partir du 15 septembre pourront déduire immédiatement ces coûts aux fins de l’impôt ontarien, sous réserve des règles définitives. Pour les restaurateurs, cela pourrait modifier le calendrier de leurs décisions d’investissement, notamment pour les achats de matériel prévus mais pas encore réalisés.