Ontário propõe dedução fiscal imediata de 100% para investimentos de capital das empresas
Se a legislação federal for aprovada, os operadores de restaurantes poderão deduzir antecipadamente as compras de equipamento elegíveis para efeitos fiscais provinciais
sexta-feira, 30 de outubro de 2026
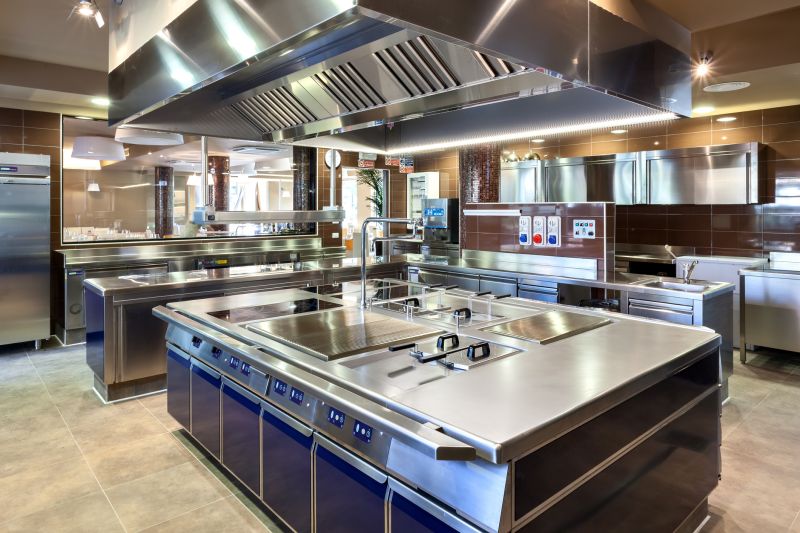
Ontário propôs uma alteração fiscal que permitiria às empresas deduzir imediatamente 100% do custo de muitos investimentos de capital elegíveis para efeitos fiscais provinciais. A medida poderá afetar os operadores de restaurantes que planeiam comprar equipamento, modernizar cozinhas ou realizar outras aquisições destinadas a aumentar a produtividade.
A medida foi apresentada na quinta-feira, 29 de outubro, no relatório económico de outono de Ontário e num anexo fiscal publicado pelo Ministério das Finanças da província. Nos termos da proposta, Ontário alinharia o tratamento fiscal provincial com uma iniciativa federal de dedução imediata, permitindo às empresas reclamar antecipadamente a dedução total dos ativos elegíveis adquiridos, em geral, a partir de 15 de setembro, em vez de repartir essas deduções por vários anos através das regras normais de amortização.
A alteração continua dependente da aprovação da legislação federal e aplicar-se-ia apenas aos ativos que cumpram os critérios de elegibilidade do programa. A província não apresentou a proposta como um reembolso em dinheiro do preço de compra. Em vez disso, aceleraria o momento em que as deduções fiscais podem ser feitas, o que pode reduzir mais cedo o rendimento tributável e melhorar a tesouraria das empresas que realizam investimentos de capital.
Esta distinção é importante para os operadores de restaurantes, que muitas vezes financiam ao longo do tempo a compra de fornos, unidades de refrigeração, sistemas de ventilação, equipamentos de ponto de venda e outros bens de valor elevado. No regime fiscal normal, esses custos são geralmente deduzidos gradualmente. A dedução imediata pode tornar a aquisição mais vantajosa do ponto de vista económico, porque o benefício fiscal é obtido mais cedo, embora não cubra o custo total do ativo.
A Restaurants Canada, associação nacional do setor, afirmou que a proposta de Ontário poderá ajudar as empresas de restauração a retomar ou antecipar despesas adiadas devido ao aumento dos custos operacionais. Num comunicado divulgado na quinta-feira, 29 de outubro, a associação disse que muitos operadores adiaram planos de expansão, obras de renovação e compras de equipamento enquanto enfrentam pressão sobre as margens.
A associação considerou a medida particularmente relevante para máquinas e equipamentos, categorias essenciais para a atividade dos restaurantes e que podem exigir investimentos avultados. Afirmou que a possibilidade de deduzir imediatamente a totalidade da componente provincial dos investimentos elegíveis apoiaria a produtividade e o crescimento futuro. Acrescentou ainda que são necessárias mais medidas governamentais para responder às pressões mais amplas sobre os custos do setor.
O setor da restauração e dos serviços de alimentação de Ontário é um importante empregador e uma componente significativa da economia de consumo da província. A Restaurants Canada afirmou que o setor gera cerca de 50 mil milhões de dólares canadianos em receitas anuais, representa aproximadamente 4% do produto interno bruto de Ontário e sustenta mais de 460 000 postos de trabalho. Segundo a associação, os jovens ocupam 40% desses postos, o que faz do setor uma importante porta de entrada no mercado de trabalho.
Os documentos provinciais não apresentam uma estimativa das poupanças fiscais específicas para os restaurantes nem preveem quanto investimento adicional a medida poderá gerar nos serviços de alimentação. Também não indicam que todas as compras de restaurantes seriam elegíveis. Tal como acontece com outras regras de amortização fiscal, a elegibilidade depende do tipo de ativo, do momento da aquisição e de eventuais exclusões ou condições previstas na legislação.
Isto significa que a proposta tem um âmbito mais vasto do que um pacote de apoio aos restaurantes. Destina-se a empresas de vários setores, incluindo os restaurantes entre os que poderão beneficiar caso invistam em ativos elegíveis. Para os operadores, o efeito prático deverá fazer-se sentir sobretudo nas decisões relativas a ativos de custo mais elevado, em que o momento das deduções pode alterar as necessidades de financiamento ou os cálculos do retorno do investimento.
O anúncio surge numa altura em que os restaurantes continuam a gerir despesas elevadas com pessoal, alimentação, rendas e serviços públicos. Neste contexto, as associações do setor têm defendido que a política fiscal pode influenciar a decisão dos operadores de substituir equipamento obsoleto, aumentar a capacidade ou adiar investimentos. A dedução imediata não elimina esses custos, mas pode reduzir o encargo após impostos no ano em que o investimento é feito.
No anexo fiscal, o Ministério das Finanças apresentou a proposta como parte dos esforços de Ontário para adaptar o sistema fiscal provincial à iniciativa federal. Se a legislação federal for aprovada, as empresas que adquiram ativos elegíveis a partir de 15 de setembro poderão deduzir imediatamente esses custos para efeitos fiscais em Ontário, em conformidade com as regras definitivas. Para os proprietários de restaurantes, a medida poderá alterar o momento das decisões de investimento, sobretudo no caso de compras de equipamento já planeadas, mas ainda não concretizadas.