Lark Distilling a enregistré une dépréciation de stocks de A $15,49 million après la vente plus lente que prévu de whiskies acquis.
La charge non monétaire a fortement amputé le résultat annuel, alors même que les ventes nettes de l'exercice 2026 ont progressé de 15,1 % à A $18,00 million.
mardi 18 août 2026
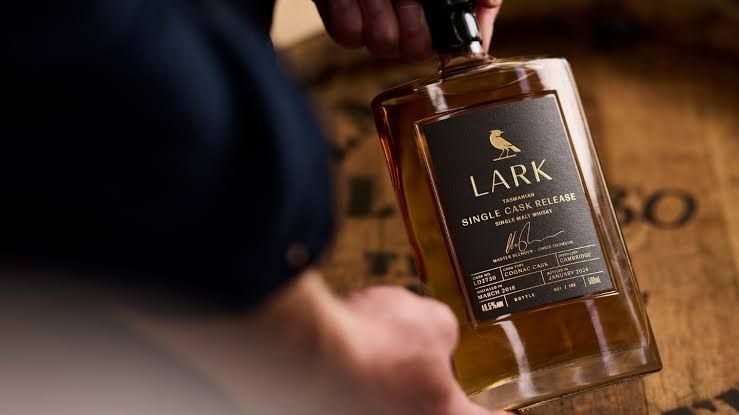
Lark Distilling a déclaré mardi que ses ventes nettes avaient progressé de 15,1 % sur l'exercice 2026, mais le producteur australien de whisky a aussi passé une lourde dépréciation non monétaire sur des stocks de whisky acquis précédemment, après avoir reconnu que ces inventaires se vendaient plus lentement que prévu.
La société a enregistré une dépréciation de stocks de A $15,49 million pour l'exercice clos le 30 juin, principalement liée à du whisky en cours de maturation acquis lors de transactions antérieures. Lark a indiqué que cet ajustement rapprochait la valeur comptable de ces stocks de celle du whisky qu'elle produit elle-même. Cette charge n'entraîne pas de sortie de trésorerie immédiate, mais elle a fortement réduit le résultat publié et mis en évidence le risque financier lié à la détention de stocks vieillissants importants dans un marché plus lent.
Après cette dépréciation, Lark détenait encore un total de stocks de A $49,44 million. Cela incluait environ 2,4 millions de litres de whisky en maturation à 43 % d'alcool par volume, ce qui, selon la société, soutient sa croissance future sur les canaux domestique, export, travel retail et ventes directes.
Les ventes nettes, que Lark comptabilise après accises, sont passées à A $18,00 million contre A $15,63 million un an plus tôt. Le gain de A $2,37 million a été porté par la croissance sur ses principaux canaux et soutenu par le lancement de nouvelles gammes de produits. La société vend principalement du whisky, ainsi qu'un portefeuille plus réduit de gin, mais elle n'a pas communiqué de volumes vendus en litres, en caisses ni de ventilation par pays.
La hausse des ventes ne s'est pas traduite par une amélioration des marges. Le bénéfice brut a reculé de 1,7 % à A $9,88 million, contre A $10,05 million. Le bénéfice brut normalisé de Lark, qui exclut les ajustements de juste valeur, a progressé de 7,5 % à A $10,90 million, mais sa marge brute normalisée est tombée à 60,5 % contre 64,8 %, soit un repli de 4,3 points de pourcentage.
La société a expliqué que la pression sur les marges provenait principalement du mix canal et du mix produit. La croissance des ventes a été la plus forte à l'export et dans le travel retail mondial, deux activités moins margées que la vente directe aux consommateurs. Elle a aussi indiqué que des changements dans l'architecture de son portefeuille avaient soutenu les ventes mais pesé sur la rentabilité.
La perte d'EBITDA opérationnel de Lark s'est creusée à A $4,49 million contre A $4,19 million, soit une hausse de A $301,000 ou 7,2 %. L'EBITDA statutaire est tombé à une perte de A $18,95 million, contre une perte de A $5,92 million un an plus tôt, après prise en compte de la dépréciation des stocks et d'une dépréciation séparée du goodwill de A $20,7 million sans effet sur la trésorerie.
La plus forte croissance du chiffre d'affaires est venue des canaux internationaux. Les ventes à l'export ont progressé de 69 % à A $1,9 million, principalement grâce à la Chine. Sur la base de ce taux de croissance, les ventes export comparables de l'année précédente étaient d'environ A $1,12 million. Cela implique une hausse d'environ A $776 000, même si le chiffre de l'année précédente reste une estimation car il est déduit d'un pourcentage arrondi.
Lark a indiqué avoir effectué sa première expédition vers la Chine au cours de l'exercice et être désormais présente sur 10 marchés asiatiques. Les ventes de travel retail mondial ont progressé de 43 % à A $2,2 million, portées par de nouvelles gammes exclusives et par la distribution aéroportuaire. La société a précisé que ses produits sont désormais disponibles dans les quatre terminaux de l'aéroport Changi de Singapour, et elle a modernisé une présentation permanente à l'aéroport de Sydney.
Les ventes cumulées à l'export et en travel retail ont atteint A $4,1 million, contre A $2,7 million un an plus tôt. Cela représente une hausse de A $1,4 million, soit 53,7 %. Malgré cette progression, ces canaux internationaux représentaient encore moins d'un quart des ventes nettes du groupe sur l'exercice.
Les canaux domestiques ont eux aussi progressé, mais à un rythme plus modéré. Les ventes nettes directes aux consommateurs ont augmenté de 10,0 % à A $7,5 million. Dans ce segment, les ventes en e-commerce ont grimpé de 21,5 % à A $3,4 million, tandis que les ventes de l'hôtellerie-restauration ont légèrement augmenté de 1,9 % à A $4,1 million. Lark a indiqué que cette progression de l'hôtellerie-restauration s'était produite malgré une fermeture temporaire du caveau liée à des travaux de réaménagement. Les ventes B2B via le distributeur Spirits Platform ont augmenté de 7 % à A $4,9 million, soutenues par le déploiement de la nouvelle gamme Signature de la société.
La société a terminé l'exercice avec A $14,3 million de trésorerie et équivalents de trésorerie, et aucune dette. Elle a indiqué que cette position bilancielle lui laisse de la marge pour continuer à investir dans la construction de la marque, de nouveaux réseaux de distribution et la commercialisation de son whisky bank. Lark a également précisé disposer d'une ligne de crédit non tirée de A $5,0 million.
La trésorerie était toutefois inférieure à A $23,1 million un an plus tôt. La trésorerie nette utilisée dans les activités opérationnelles a augmenté à A $5,81 million contre A $2,92 million. Lark a indiqué que cela reflétait la poursuite des investissements dans l'exploitation et les initiatives de croissance, ainsi que des mouvements temporaires de besoin en fonds de roulement autour de la clôture de l'exercice. Les créances commerciales ont augmenté de A $3,05 million, ce que la société a attribué à un petit nombre de soldes et qui s'est largement inversé peu après le 30 juin.
Les immobilisations corporelles ont progressé à A $14,08 million contre A $13,47 million, après des investissements dans des établissements d'accueil détenus par Lark et dans la distillerie de Pontville. La société a indiqué que la rénovation de Pontville est achevée et qu'aucun capital supplémentaire n'est nécessaire pour financer les plans de croissance actuels ni les dépenses d'investissement.
Les résultats de Lark montrent une entreprise qui continue d'élargir sa base de ventes, en particulier en Asie et dans le retail aéroportuaire, tout en s'ajustant à la rotation plus lente des stocks de whisky acquis. La dépréciation des stocks reflète la réévaluation par la direction d'hypothèses antérieures sur la vitesse à laquelle ce whisky pouvait être écoulé sur le marché. Dans le même temps, la société mise sur une distribution plus large, une nouvelle gamme de produits et sa vaste réserve de whisky en maturation pour soutenir la croissance future du chiffre d'affaires.