Ontario plantea que los restaurantes deduzcan de una vez el 100% de ciertas inversiones
La ventaja fiscal aliviaría tesorería con aprobación federal, siempre bajo las condiciones previstas
viernes 30 de octubre de 2026
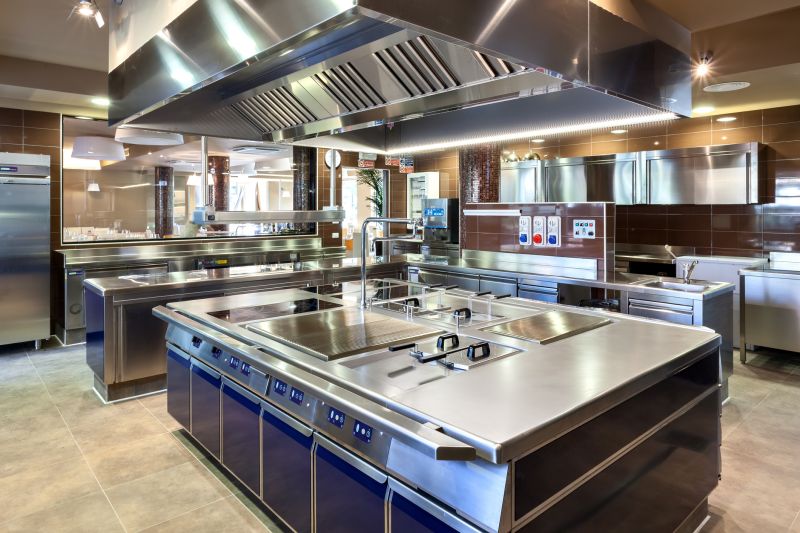
El Gobierno de Ontario ha propuesto ampliar la deducción inmediata de inversiones para empresas de distintos sectores, entre ellas los restaurantes, con una fórmula que permitiría deducir de una sola vez el 100% del importe de los activos elegibles, sujeto a condiciones y exclusiones. La medida fue presentada este jueves, 29 de octubre, por el Ministerio de Finanzas de la provincia y, en términos generales, se aplicaría a los activos adquiridos desde el 15 de septiembre, siempre que la legislación federal vinculada a esta iniciativa salga adelante.
La propuesta adapta la fiscalidad provincial a una medida impulsada a escala federal sobre amortización inmediata. En la práctica, supone que determinadas inversiones en maquinaria y equipos podrían deducirse en el ejercicio en que se realizan, en lugar de repartirse durante varios años mediante amortización.
Para la restauración, el cambio puede afectar al calendario de compra de equipamiento y a la forma de financiarlo. No implica que la Administración devuelva el 100% del precio de compra. Lo que hace es adelantar la deducción fiscal, con el posible efecto de reducir la base imponible en el año de la inversión y aliviar la tesorería de la empresa si cumple los requisitos previstos.
Restaurants Canada, la patronal nacional del sector, ha recibido la propuesta como una medida útil para mejorar la capacidad de inversión de los negocios de hostelería en Ontario. La organización sostiene que muchos operadores han pospuesto ampliaciones, compras de equipos, reformas y otras mejoras de capital por la presión de los gastos de explotación.
La presidenta y consejera delegada de Restaurants Canada, Kelly Higginson, sostiene que permitir la deducción inmediata de la parte provincial de la mayoría de las inversiones de capital que cumplan las condiciones, incluidas maquinaria y equipos, puede ayudar a los restaurantes a acometer inversiones productivas, ganar eficiencia y apoyar la creación de empleo en las comunidades de Ontario.
La patronal añade, no obstante, que la rebaja fiscal no resuelve por sí sola los problemas del sector y reclama más medidas para aliviar la presión de costes que soportan los establecimientos. Su posición es que la competitividad y la viabilidad a largo plazo de la restauración en la provincia dependen también de otras decisiones fiscales y regulatorias.
Según los datos facilitados por la propia asociación, la restauración y los servicios de comida generan 50.000 millones de dólares al año en Ontario, aportan en torno al 4% del PIB provincial y sostienen más de 460.000 empleos. Restaurants Canada sitúa además al sector como el quinto mayor empleador de la provincia y subraya que el 40% de esos puestos de trabajo están ocupados por jóvenes.
Por ahora, el Ministerio de Finanzas de Ontario no ha publicado una estimación específica del ahorro que esta medida supondría para los restaurantes ni un cálculo de inversión adicional atribuible a su entrada en vigor. Tampoco se ha presentado una cifra separada para hostelería dentro del conjunto de empresas que podrían acogerse al nuevo tratamiento fiscal.
La importancia de ese matiz es relevante para entender el alcance real de la propuesta. Una deducción inmediata puede mejorar el flujo de caja en el corto plazo, pero su efecto depende del tipo de activo, de si la empresa tiene beneficios sobre los que aplicar la deducción y de las condiciones concretas que se aprueben finalmente. También influyen las exclusiones previstas, ya que no todos los bienes de inversión podrán acogerse al mismo régimen.
En Canadá, las medidas de amortización acelerada suelen utilizarse para animar la renovación de equipos y adelantar decisiones de inversión. En sectores con márgenes ajustados y necesidad de renovar maquinaria, el beneficio principal suele estar en el tiempo: la empresa accede antes al incentivo fiscal, aunque eso no equivale a una subvención directa ni elimina el desembolso inicial.
A la espera de que se concrete la tramitación federal y de que Ontario ajuste de forma definitiva su normativa, la propuesta abre una vía para que parte de las inversiones realizadas desde el 15 de septiembre pueda recibir un tratamiento fiscal más favorable. Para los restaurantes, eso puede influir en decisiones de compra que hasta ahora se aplazaban por falta de liquidez o por el peso de otros gastos operativos.