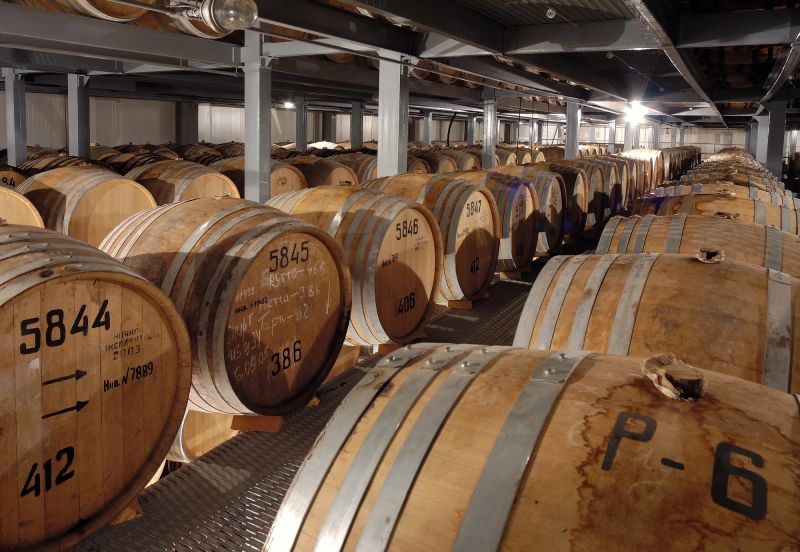
据《金融时报》援引 Commercial Spirits Intelligence 的估算及业内咨询称,苏格兰威士忌行业在2026年持有的正在熟成威士忌估计达14亿升,较约十年前不足4亿升大幅上升。
这一被报道的库存水平表明,与10年前相比,如今苏格兰各地仓库中的烈酒多出10亿升以上。按此计算,当前库存至少是此前水平的3.5倍。该体量据称也相当于目前约三年的消费量,显示供应已明显快于需求。
库存累积已促使许多酒厂放缓生产。据报道,众多生产商已将产量削减了三分之一以上,以遏制库存增长;这些库存往往需要多年才能转化为销售。在威士忌行业,烈酒必须先在橡木桶中熟成,之后才能装瓶并作为苏格兰威士忌出售,这意味着生产商往往在产生收入之前就已经投入了大量资金。
这种漫长的熟成周期会让供过于求演变为严重的财务问题。大量库存会把资本锁在可能多年都卖不出去的原酒上。如果需求持续疲弱或增长放缓,生产商可能面临降价、暂停运营、出售资产或寻求新融资的压力。对独立蒸馏厂而言,风险尤其高,因为与拥有广泛国际分销渠道的大型集团相比,它们通常获得现金的渠道更少。
同一报道称,爱丁堡的 Holyrood Distillery 就是近期一个例子,该酒厂于今年春季无限期暂停蒸馏。该公司据称持有约4,500个橡木桶。暂停蒸馏并不一定意味着酒厂已停止全部业务活动,因为生产商仍可继续熟成、营销或销售现有库存,但这清楚表明,当前市场状况正迫使一些经营者节约现金并限制进一步生产。
14亿升这一估算并非 Scotch Whisky Association 的官方库存数据。该数字来自私人分析,并未细分其中有多少威士忌已达到法定装瓶年龄、由谁持有、其中有多少可立即上市销售,或其价值几何。它也未按酒厂规模、地区或所有权结构作出详细拆分。这意味着,这一头条数字只能提供一个总体体量图景,而无法全面衡量整个行业的商业健康状况。
报道中提到的减产数据也来自业内消息,而非单一公开数据库。因此,很难判断这种收缩的影响是否均匀。部分生产商可能只是小幅压缩产量,而另一些可能削减幅度更深,或暂停生产一段时间。其影响很可能会因各酒厂的销售渠道、出口敞口、合同义务以及现金状况而有所不同。
库存累积之所以重要,是因为苏格兰威士忌并不是根据短期需求变化来生产的。蒸馏厂必须提前数年做出决定,通常依据对出口市场未来消费的预期。如果这些预期过于乐观,结果就是大量原酒在仓库中熟成,却没有清晰的近期销售路径。由于熟成本身就会通过仓储、保险、橡木桶管理和融资产生成本,库存上升甚至在威士忌达到装瓶年龄之前就会带来压力。
这一问题还引发了价格竞争的可能性。如果过多威士忌在同一时间进入可售状态,生产商可能被迫接受更低利润率以推动库存出清。这种风险在批发和自有品牌领域尤其重要,因为买方可能更具议价能力,独立蒸馏厂也可能更容易受到影响。与此同时,品牌实力更强的生产商可能会通过延长持有库存来维护价格,不过这也会继续占用资本。
对苏格兰而言,正在熟成的威士忌不断累积,绝不仅仅是一个仓库统计数字。苏格兰威士忌仍是该国最知名的制造业出口产品之一,而生产决策会影响农村就业、制桶工匠、物流供应商、谷物供应商、玻璃制造商,以及与酒厂相关的旅游企业。即便成熟库存依然居高不下,蒸馏活动的整体放缓也会波及这一网络。
这些被报道的数据表明,整个行业在经历多年扩张后正在调整。从不足4亿升增至约14亿升,说明酒厂在较长时期内下了大量原酒。这样的策略在增长预期更强时是合理的,但当当前消费已无法以同样速度消化新增供应时,维持这一策略就变得更困难。
由于这一估算没有为库存中的威士忌赋予货币价值,它并不能显示单个公司面临多大的资产负债表压力。两家蒸馏商可能持有相近的体量,但由于负债水平、融资成本、品牌实力和橡木桶酒龄结构不同,所面临的风险可能截然不同。更陈年的威士忌通常能卖出更高价格,但也意味着资本被锁定更长时间。较年轻的库存可能更容易保守估值,但无法像更陈年的产品那样立即出售。
9月5日公布的这些数字进一步显示,苏格兰威士忌行业正进入一个收缩期。经过多年新酒厂开业、老牌生产商扩张之后,行业重心如今似乎正转向库存管理、现金保全,以及更密切地关注市场能够吸收多少原酒。