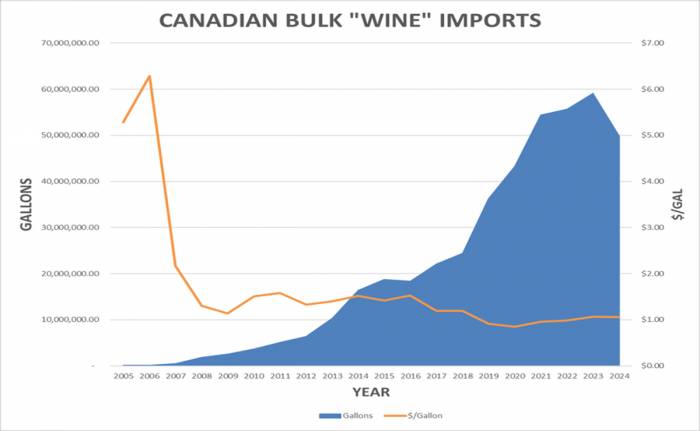
每年有超过 5000 万加仑的所谓 "加拿大葡萄酒 "被运往美国,但其中大部分并非用葡萄酿造。相反,它是用谷物酒精或糖发酵生产的,进入美国的成本约为每加仑 1.08 美元。这些散装酒精随后被混合到一系列产品中,包括苦艾酒、波特酒、葡萄酒鸡尾酒以及根据美国法律作为 "葡萄酒 "出售的即饮饮料。这种做法给加州的葡萄种植者和酿酒师带来了巨大挑战,他们说,由于这个法律漏洞,他们的作物失去了一个重要的市场。
这一问题源于本世纪初的一系列贸易协定和法规变化。2001 年,加拿大重新定义了 "葡萄酒 "的法律定义,使其包括由糖或葡萄糖制成的产品,但葡萄含量极少。根据两国之间的贸易协定,美国在海关和消费税方面必须接受加拿大的定义。因此,这些原产于加拿大的产品在进入美国时被列入 HTS 2204.29.00 税号,并作为葡萄酒而不是蒸馏酒征税。
加利福尼亚州洛迪酿酒葡萄委员会执行主任斯图尔特-斯宾塞解释说,这种情况与国际葡萄酒贸易协定没有直接关系,而是与美国法律和加拿大《消费税法》对葡萄酒的宽泛定义存在交叉。2004 年美国法律的一项修正案和 2005 年美国烟酒税贸易局(TTB)的一项规定为这些进口葡萄酒在税收上被视为葡萄酒铺平了道路。
对于加利福尼亚的葡萄种植者来说,影响是巨大的。加州酿酒葡萄种植者协会主席娜塔莉-柯林斯(Natalie Collins)说,这些进口葡萄取代了加州种植的葡萄,而加州种植的葡萄在历史上曾被用于蒸馏原料,如白兰地或强化葡萄酒。"柯林斯说:"我们无法与他们以每加仑 1.08 美元的价格进口的葡萄竞争。
根据 Gomberg-Fredrickson 报告提供的行业数据,加拿大 "葡萄酒 "的散装进口量在两年前达到峰值,接近 6000 万加仑,去年达到 5350 万加仑。这些散装产品大多用油轮运往印第安纳、俄亥俄或肯塔基等州,在那里被混合成烈酒产品,享受对葡萄酒而非烈酒适用的较低联邦消费税率。
据 Gomberg-Fredrickson 公司的分析师乔恩-莫拉马科(Jon Moramarco)估计,用加州葡萄替代这些进口葡萄需要大约 40 万吨,超过加州葡萄年压榨量的 10%。十年前,美国使用的大部分 "非标准"(OTS)葡萄酒--包括加强型或调味型葡萄酒--都是由加州葡萄或佛罗里达柑橘在国内生产的。
税收优势显而易见:葡萄酒的酒精含量为 18%,其联邦消费税为每加仑 1.57 美元,而同等酒精度的烈酒则为每加仑 4.86 美元。这一差异使得生产 Fireball 肉桂威士忌或某些即饮鸡尾酒等产品的公司可以通过使用加拿大进口的 "葡萄酒 "作为酒精基酒来大大降低税费。
在这种经济激励下,许多饮料公司将这些进口酒用于在便利店和其他仅获准销售啤酒和葡萄酒的商店销售的产品--如果不是因为它们在技术上符合葡萄酒的定义,这些产品就会被归类为烈酒。
美国贸易代表(USTR)目前正在对《美国-墨西哥-加拿大协定》(USMCA)进行公开审查,在计划于 2026 年 7 月进行的联合审查之前征求利益相关方的意见。葡萄酒协会(Wine Institute)和加州葡萄种植者协会(California Association of Winegrape Growers)等行业组织正在准备意见,强调对这些进口及其对美国农业影响的担忧。
一些业内人士认为,改革税法可以消除在葡萄酒产品中使用非葡萄酒精的诱因,从而解决这一问题,而另一些人则指出,全球供过于求和葡萄酒商品化给种植者带来了更广泛的挑战。
目前,加利福尼亚州的种植者仍然面临着来自标注为 "葡萄酒 "的进口散装酒精的竞争,而加拿大商店的货架上仍然基本上没有美国制造的葡萄酒,原因是贸易争端持续不断,可追溯到特朗普总统执政期间征收的关税。关于 USMCA 的公众意见征集期将于 11 月 3 日结束,利益相关者将有机会就这个在过去二十年中重塑了北美部分饮料行业的问题发表意见。