Aevum respinge l’offerta da 5,55 euro di Sazerac per Berentzen
Il socio al 10% ha detto che l’offerta sottovaluta il distillatore tedesco, complicando potenzialmente il tentativo di Sazerac di ottenere il sostegno della maggioranza.
venerdì 2 ottobre 2026
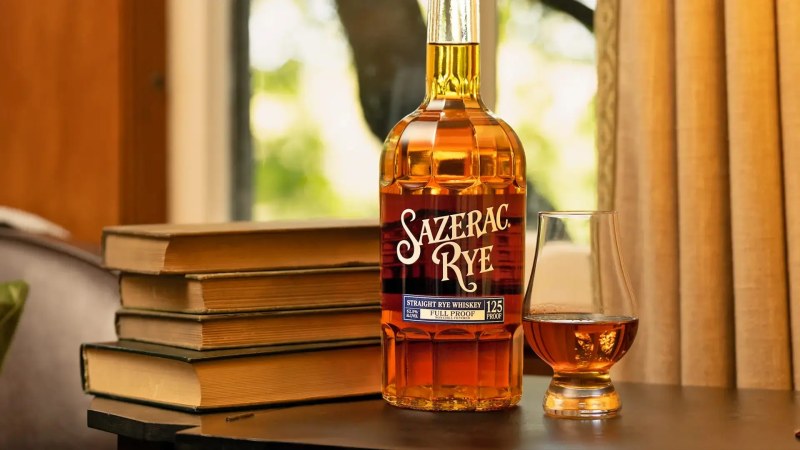
Berentzen-Gruppe AG sta incontrando la resistenza di un importante azionista dopo aver concordato la propria vendita alla statunitense Sazerac Co., con il fondo pensione svizzero Aevum che afferma che il prezzo dell’offerta è troppo basso e non riflette il valore del distillatore tedesco.
Aevum, terzo azionista di Berentzen, ha detto che non accetterà l’offerta di Sazerac da 5,55 euro per azione, secondo un portavoce citato giovedì da Bloomberg. Il fondo, che detiene circa il 10% della società, sta anche valutando di aumentare tale partecipazione, ha aggiunto il portavoce.
La posizione è rilevante perché l’offerta di Sazerac ha ancora bisogno di un sostegno sufficiente da parte degli investitori per andare in porto. La proposta è subordinata a una soglia minima di adesione del 50% più un’azione. Qualsiasi resistenza organizzata da parte di un grande detentore potrebbe complicare il processo, anche se il management e il consiglio di sorveglianza di Berentzen hanno appoggiato l’accordo.
Giovedì le azioni Berentzen sono salite dell’1,4% a Francoforte, a 5,74 euro, sopra il prezzo dell’offerta, portando la capitalizzazione della società a circa 55 milioni di euro. Il fatto che il titolo tratti al di sopra della proposta può indicare che alcuni investitori ritengono possibile un prezzo più alto oppure che il mercato veda valore oltre i termini attuali.
Sazerac, nota soprattutto come produttrice di Southern Comfort e grande gruppo privato degli spirits negli Stati Uniti, ha ribadito di considerare la proposta convincente. Una portavoce della società ha definito l’offerta da 5,55 euro “molto attraente” e ha detto che Berentzen otterrebbe un proprietario familiare di lungo periodo pronto a investire nell’espansione. Ha aggiunto che Sazerac vuole usare Berentzen come base per la propria attività europea.
I rappresentanti di Berentzen non hanno risposto immediatamente a una richiesta di commento, secondo Bloomberg.
La disputa ruota attorno alla domanda se il premio offerto da Sazerac sia sufficiente. La proposta della società comporta un premio di circa il 70% rispetto al prezzo delle azioni di Berentzen prima che Bloomberg rendesse noto per la prima volta l’accordo il mese scorso. Si tratta di un incremento significativo secondo i normali standard delle acquisizioni, ma Aevum sostiene che sottovaluti comunque l’azienda.
Anche gli analisti di Montega AG hanno affermato che l’offerta si colloca al di sotto di quello che considerano il valore equo fondamentale di Berentzen, che stimano a 7 euro per azione. Ciononostante, gli analisti hanno detto che il premio resta attraente e che si aspettano ancora che l’operazione vada in porto. In una nota, hanno scritto di non vedere potenziale di prezzo nel breve termine oltre il prezzo dell’offerta, hanno declassato il titolo a hold da buy e hanno fissato un prezzo obiettivo di 5,55 euro, in linea con la proposta.
Questa combinazione di posizioni coglie la tensione attorno alla vendita. Alcuni investitori e analisti vedono una logica strategica e un premio consistente. Altri ritengono che Sazerac stia cercando di acquistare troppo a buon mercato un business europeo di spirits con marchi forti, in un momento in cui le valutazioni nel settore alcolico sono sotto pressione.
Berentzen ha sede vicino al confine occidentale della Germania con i Paesi Bassi e ha origini risalenti alla metà del XVIII secolo. La società è nota per distillati tra cui Berentzen Apfelkorn, Puschkin Vodka, Hansen Rum e Doornkaat, un liquore a base di cereali. Produce anche bevande analcoliche, dando al gruppo una base produttiva più ampia rispetto a molti distillatori regionali più piccoli.
Per l’industria delle bevande, lo stallo è importante perché mette in evidenza la pressione sui prezzi nelle operazioni di spirits in Europa. I gruppi globali del beverage stanno cercando modi per espandere o rimodellare i propri portafogli, ma la debole domanda di alcol ha reso gli acquirenti più cauti e i venditori più sensibili alle valutazioni. Se gli azionisti riuscissero a opporsi con successo a Berentzen, ciò potrebbe influire sul modo in cui verranno prezzate le future offerte per produttori di liquori di medie dimensioni e sull’aggressività con cui gli acquirenti perseguiranno la concentrazione.
Sazerac si è espansa durante un periodo difficile per il settore. I produttori di spirits e i più ampi gruppi dell’alcol stanno facendo i conti con consumi più lenti, soprattutto in alcuni mercati sviluppati, e molte aziende stanno cercando di snellire i portafogli o migliorare la distribuzione invece di contare solo sulla crescita dei volumi. Gli acquirenti con bilanci solidi possono vedere un’occasione per rilevare marchi e piattaforme a prezzi più bassi, mentre gli azionisti dei target possono sostenere che una debolezza temporanea del mercato non debba determinare il valore di lungo periodo.
Sazerac ha recentemente completato l’acquisizione del produttore britannico di spirits Au Vodka. All’inizio di quest’anno è stata respinta una proposta di acquisizione non sollecitata da 15 miliardi di dollari per Brown-Forman Corp., proprietaria di Jack Daniel’s. Bloomberg aveva in precedenza riferito che la famiglia Brown preferiva una possibile operazione con Pernod Ricard SA, ma quei colloqui sono poi falliti.
In questo contesto, l’accordo Berentzen viene osservato come un altro test di quanto lontano possano spingersi gli acquirenti strategici nel frammentato mercato europeo degli spirits. Berentzen è molto più piccola dei gruppi globali, ma offre marchi consolidati, capacità produttive e una presenza in una grande economia europea. Per Sazerac, questo rende la società qualcosa di più di un semplice acquisto di marchi. Fa parte di uno sforzo più ampio per rafforzare la propria presenza nella regione.
Per Aevum, la questione sembra essere il prezzo, non l’opposizione alla vendita in sé. La disponibilità del fondo a parlare pubblicamente è notevole perché, secondo il suo portavoce, di solito non commenta le situazioni di takeover. La sua presa di posizione potrebbe spingere altri azionisti a valutare se il premio attuale sia sufficiente, soprattutto dato che il titolo tratta già al di sopra dell’offerta formale.
Le prossime settimane mostreranno se Sazerac riuscirà a convincere abbastanza investitori senza migliorare i termini, o se la resistenza pubblica di un azionista di primo piano costringerà a riconsiderare l’offerta.