NHSV、Sabecoの2026年純利益を4.9兆ドンと予想
第2四半期の売上総利益率が数年ぶりの高水準となったことを受け、NHSVの予想はSabecoの利益目標を6.3%上回る。
2026年9月28日(月)
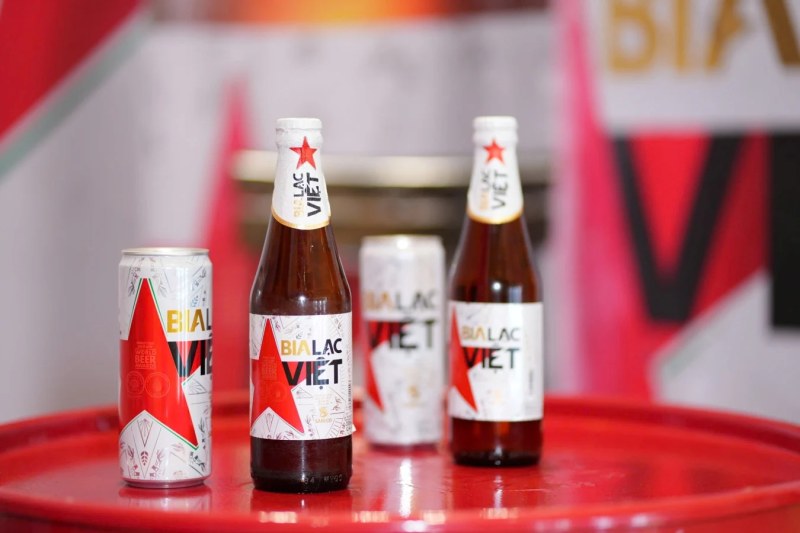
Sabecoは、売上成長が依然として緩やかな中でも収益を一段と伸ばす可能性があり、NH Securities Vietnam(NHSV)は、売上総利益率がここ数年で最高水準に達したことを受け、同社の税引後利益が2026年に4.9兆ベトナムドンへ上昇すると予想している。
Vietnam.vnがNHSVの報告書を引用して伝えたこの予想では、前年の比較可能な実績に比べて11%の増加となる。これを前提にすると、比較可能利益は約4.41兆ドンとなり、約4,860億ドンの改善を意味する。この予想はまた、Sabeco自身の2026年利益目標4.609兆ドンを約2,910億ドン、6.3%上回る。
この予想は、売上高がほとんど動かなかった一方で、売上総利益ベースの収益性は底堅かった第2四半期を受けたものだ。Vietnam.vnがBáo Pháp Luật Việt NamとNHSVの報告書から転載した数字によると、同社の第2四半期の純売上高は6.888兆ドンで、前年同期比1%増だった。四半期純利益は3%減の1.167兆ドンだった。
四半期利益は減少したものの、Sabecoの売上総利益率は38.7%に上昇し、近年で最高水準となった。公表資料では2025年第2四半期の比較可能な売上総利益率は示されなかったが、今回の数値が数年ぶりの高水準だったとしている。この利益率改善が、NHSVが同社の年間利益成長が売上高成長を上回るとみる主因となっている。
通年では、NHSVはSabecoの売上高を27兆ドンと見積もっており、前年から4.3%増となる。それでも同社自身の売上高目標28.316兆ドンには届かない。売上予想と利益予想の差は、アナリストが、弱い販売数量の伸びとより厳しい事業環境を相殺する要因として、より強い利益率の推移を見込んでいることを示唆する。
この見通しが重要なのは、Sabecoが税負担と競争圧力が強まるベトナムのビール市場で事業を行っているためだ。そうした環境では、利益率を拡大または維持する力の方が、急速な売上成長よりも重要になっている。第2四半期の数字はその緊張関係を映し出していた。売上成長は限定的だったが、売上総利益率の改善は、他の費用を差し引く前の売上1単位あたりで、より多くの利益を生み出していることを示していた。
NHSVの予想は会社の業績見通しではなく、年間数値も報告実績ではなく推計にとどまる。Sabeco自身は、証券会社が予測した利益より低い利益目標を設定する一方、アナリストの予想より高い売上高目標を掲げている。そのため、年内の消費需要、価格設定、コスト、競争の推移次第で、結果が乖離する余地がある。
それでも、数字は同社の収益構造に目立った変化が起きていることを示している。売上高が4.3%増にとどまる一方でSabecoの税引後利益が4.9兆ドンに達すれば、利益率の回復が大きな役割を果たしていることになる。それは、ビールメーカーが利益を押し上げるために売上拡大により大きく依存していた時期とは異なるパターンだ。
第2四半期決算は、売上と利益の関係がまだ完全には正常化していないことも示している。純売上高はわずかに増加したが、売上総利益率が38.7%に上昇したにもかかわらず、純利益は前年同期比3%減となった。これは、売上総利益以下のコストやその他の営業要因が、四半期利益の重しとなり続けたことを示唆する。引用された報告書では、Vietnam.vnも転載データも、そうした項目の詳細な内訳は示していない。
それでも、四半期から読み取れるより広いシグナルは、製品販売におけるSabecoの基礎収益力が改善したことだった。そのためアナリストは今、同社が年間利益目標をかなりの差で上回る道筋があるとみている。実現するかどうかは、第2四半期に見られたより強い利益率を2026年の残りの月にも維持できるか次第だ。
Vietnam.vnは9月28日、この報告を掲載し、Báo Pháp Luật Việt Namに掲載された情報と、ベトナムにおけるSabecoの四半期業績および通年見通しに関するNHSVの分析を引用した。