Aevum lehnt Sazeracs 5,55-Euro-Gebot für Berentzen ab
Der 10%-Aktionär sagte, das Angebot bewerte den deutschen Spirituosenhersteller zu niedrig und könnte Sazeracs Bemühungen um eine Mehrheit erschweren.
Freitag, 2. Oktober 2026
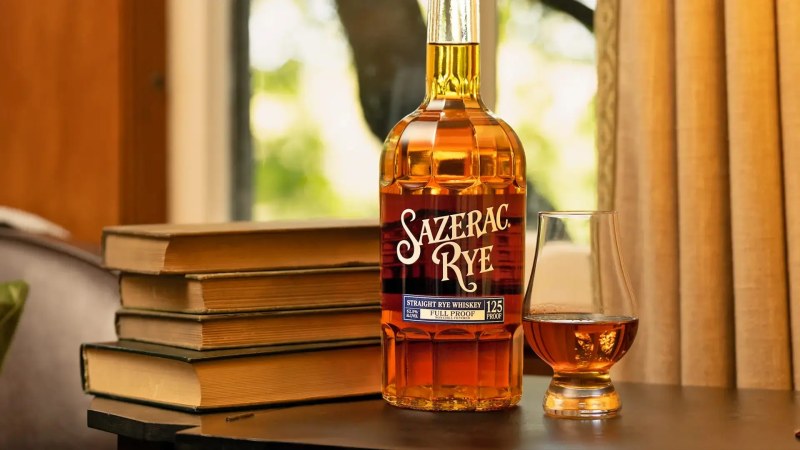
Berentzen-Gruppe AG sieht sich nach der Vereinbarung zum Verkauf an das US-Getränkeunternehmen Sazerac Co. dem Widerstand eines Großaktionärs ausgesetzt, nachdem der Schweizer Pensionsfonds Aevum erklärt hat, der Angebotspreis sei zu niedrig und bilde den Wert des deutschen Spirituosenherstellers nicht ab.
Aevum, der drittgrößte Aktionär von Berentzen, werde das Angebot von Sazerac über 5,55 € je Aktie nicht annehmen, sagte laut einer von Bloomberg am Donnerstag zitierten Sprecherin. Der Fonds, der rund 10 % des Unternehmens hält, erwägt der Sprecherin zufolge zudem, diese Beteiligung auszubauen.
Die Position ist bedeutsam, weil Sazeracs Angebot weiterhin genügend Unterstützung von Investoren benötigt, um erfolgreich zu sein. Das Gebot steht unter der Bedingung, dass mindestens 50 % plus eine Aktie angedient werden. Jeder organisierte Widerstand eines großen Anteilseigners könnte diesen Prozess erschweren, obwohl Berentzens Management und Aufsichtsrat dem Deal zugestimmt haben.
Die Berentzen-Aktie legte am Donnerstag in Frankfurt um 1,4 % auf 5,74 € zu und lag damit über dem Angebotspreis; das Unternehmen kam damit auf einen Börsenwert von rund 55 Millionen €. Ein Handel oberhalb des Gebots kann darauf hindeuten, dass einige Anleger entweder mit einem höheren Preis rechnen oder dass der Markt einen Wert sieht, der über den aktuellen Konditionen liegt.
Sazerac, vor allem bekannt als Hersteller von Southern Comfort und eine große private Spirituosen-Gruppe in den USA, erklärte erneut, dass sie den Vorschlag für überzeugend hält. Eine Unternehmenssprecherin bezeichnete das 5,55-Euro-Angebot als „sehr attraktiv“ und sagte, Berentzen würde einen langfristigen Familieneigentümer gewinnen, der bereit sei, in die Expansion zu investieren. Sie fügte hinzu, Sazerac wolle Berentzen als Basis für sein Europageschäft nutzen.
Vertreter von Berentzen reagierten laut Bloomberg zunächst nicht auf eine Bitte um Stellungnahme.
Im Zentrum des Streits steht die Frage, ob die von Sazerac gebotene Prämie ausreicht. Das Angebot des Unternehmens entspricht rund einer Prämie von 70 % auf den Berentzen-Aktienkurs, bevor Bloomberg vergangenen Monat erstmals über den Deal berichtete. Das ist nach üblichen Übernahmestandards ein deutlicher Aufschlag, doch Aevum argumentiert, dass das Unternehmen dennoch unterbewertet sei.
Analysten von Montega AG haben ebenfalls erklärt, dass das Gebot unter ihrem für Berentzen veranschlagten fundamentalen Fair Value liege, den sie auf 7 € je Aktie schätzen. Dennoch sagten die Analysten, die Prämie bleibe attraktiv und sie erwarteten weiterhin, dass die Transaktion zustande komme. In einer Notiz schrieben sie, sie sähen kurzfristig kein Kurspotenzial über den Angebotspreis hinaus, stuften die Aktie von buy auf hold herab und setzten ein Kursziel von 5,55 € in Höhe des Gebots.
Diese Kombination von Einschätzungen verdeutlicht die Spannung rund um den Verkauf. Einige Investoren und Analysten sehen strategische Logik und eine solide Prämie. Andere glauben, Sazerac versuche, ein europäisches Spirituosengeschäft mit Marken zu günstig zu kaufen, zu einer Zeit, in der die Bewertungen im gesamten Alkoholsektor unter Druck geraten sind.
Berentzen hat seinen Sitz nahe der westdeutschen Grenze zu den Niederlanden und geht auf die Mitte des 18. Jahrhunderts zurück. Das Unternehmen ist bekannt für Spirituosen wie Berentzen Apfelkorn, Puschkin Vodka, Hansen Rum und Doornkaat, einen auf Getreide basierenden Likör. Zudem stellt das Unternehmen alkoholfreie Getränke her, was der Gruppe eine breitere Produktbasis verschafft als vielen kleineren regionalen Brennereien.
Für die Getränkeindustrie ist die Pattsituation wichtig, weil sie den Preisdruck bei europäischen Spirituosen-Transaktionen zeigt. Globale Getränkeunternehmen haben nach Wegen gesucht, ihre Portfolios zu erweitern oder neu auszurichten, doch die schwache Nachfrage nach Alkohol hat Käufer vorsichtig und Verkäufer preissensibler gemacht. Wenn Anteilseigner in Berentzen erfolgreich Widerstand leisten, könnte das beeinflussen, wie künftige Gebote für mittelgroße Spirituosenhersteller bepreist werden und wie aggressiv Käufer Konsolidierungen vorantreiben.
Sazerac hat seine Expansion in einer schwierigen Phase für die Branche vorangetrieben. Spirituosenhersteller und breiter aufgestellte Alkoholkonzerne kämpfen mit rückläufigem Konsum, vor allem in einigen entwickelten Märkten, und viele Unternehmen versuchen, ihre Portfolios zu verschlanken oder ihre Distribution zu verbessern, statt sich allein auf Mengenwachstum zu verlassen. Käufer mit starker Bilanz könnten darin eine Gelegenheit sehen, Marken und Plattformen zu niedrigeren Preisen zu erwerben, während Zielaktionäre argumentieren könnten, dass vorübergehende Marktschwäche nicht den langfristigen Wert bestimmen sollte.
Sazerac hat jüngst die Übernahme des in Großbritannien ansässigen Spirituosenherstellers Au Vodka abgeschlossen. Anfang dieses Jahres wurde ein unaufgefordertes Übernahmeangebot über 15 Milliarden US-Dollar für Brown-Forman Corp., den Eigentümer von Jack Daniel’s, abgelehnt. Bloomberg hatte zuvor berichtet, dass die Familie Brown eine mögliche Transaktion mit Pernod Ricard SA bevorzugt habe, doch diese Gespräche scheiterten später.
Vor diesem Hintergrund wird der Berentzen-Deal als weiterer Test dafür beobachtet, wie weit strategische Käufer im fragmentierten europäischen Spirituosenmarkt gehen können. Berentzen ist deutlich kleiner als die globalen Konzerne, bietet aber etablierte Marken, Produktionskapazitäten und einen Fuß in einer großen europäischen Volkswirtschaft. Für Sazerac ist das Unternehmen damit mehr als nur ein einfacher Marken-Deal. Es ist Teil eines umfassenderen Vorhabens, die Präsenz in der Region auszubauen.
Für Aevum scheint es sich eher um den Preis als um eine grundsätzliche Ablehnung eines Verkaufs zu handeln. Dass sich der Fonds öffentlich äußert, ist bemerkenswert, weil er sich nach Angaben seiner Sprecherin normalerweise nicht zu Übernahmesituationen äußert. Die Stellungnahme könnte andere Aktionäre dazu veranlassen zu prüfen, ob die aktuelle Prämie ausreicht, zumal die Aktie bereits über dem formellen Angebot notiert.
Die kommenden Wochen werden zeigen, ob Sazerac genügend Investoren ohne Verbesserung der Konditionen für sich gewinnen kann oder ob der öffentliche Widerstand eines Großaktionärs eine Neubewertung des Gebots erzwingt.