红酒市场低迷,白葡萄首次占澳大利亚2026年葡萄压榨量多数
Wine Australia表示,红葡萄产量下降29%,白葡萄品种占澳大利亚全国葡萄压榨总量的53%。
2026年10月8日星期四
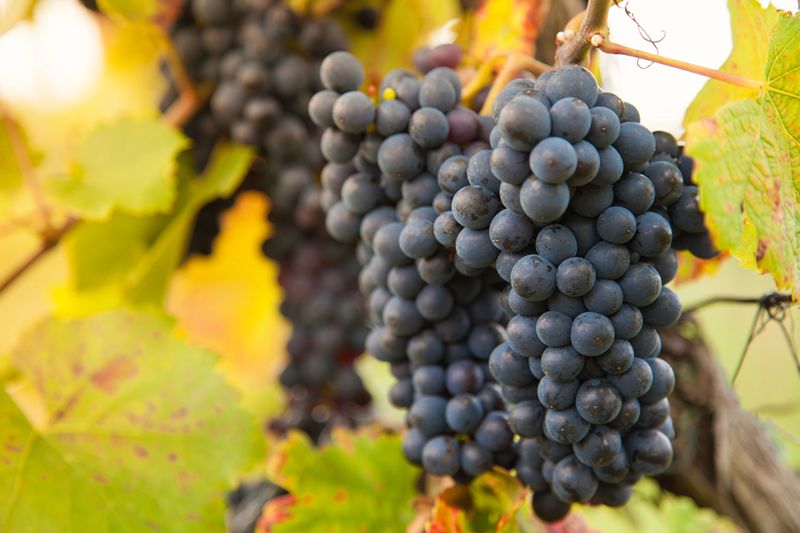
红酒在全球市场的份额正在下滑,这一变化如今已影响到澳大利亚种植者的采收选择和买家的出价。
Wine Australia周三发布的一份市场简报援引行业机构所引用的IWSR数据称,全球消费中红酒的占比从2012年的约52%降至2025年的43%,下降了9个百分点。同一时期,白葡萄酒的占比从31%升至34%,起泡酒则从8%升至13%。
这意味着,在此期间红酒的份额较初始水平下降了约17.3%,而起泡酒的份额增长了62.5%。Wine Australia表示,这些数字为近似值,反映的是对早期数据序列的长期趋势解读,并非全球葡萄酒消费的月度更新。
简报将这一变化描述为结构性转变,而非全球葡萄酒需求走弱引发的短期反应。报告称,许多成熟葡萄酒市场的消费者总体饮酒量有所下降,但红酒的降幅大于白葡萄酒和起泡酒。Wine Australia指出,人口结构变化、饮酒节制、啤酒、烈酒、即饮产品和无酒精替代品带来的更强竞争,以及饮酒场合的变化,都促成了这一趋势。
数十年来,红酒在法国、意大利和西班牙等主要葡萄酒生产国占据核心地位,与日常用餐和长期形成的习惯紧密相连。Wine Australia表示,随着消费者转向更随意、灵活的饮酒场合,这种模式已逐渐弱化。这类场合包括户外聚会、下班后小酌和非正式用餐,人们往往更青睐清淡风格的酒。
简报称,白葡萄酒表现相对稳健,是因为它适合当下更广泛的饮酒场合和餐食选择。报告还指出,起泡酒已不再局限于传统庆祝活动,在日常场合中也越来越常见。Wine Australia以Prosecco为例,称它帮助开辟了新的葡萄酒消费场景,而不仅仅是从其他葡萄酒品类中争夺份额。
全球需求的变化如今也反映在生产数据中。Wine Australia援引国际葡萄与葡萄酒组织的数据称,过去20年来,全球白葡萄酒产量稳步增长,并在2013年前后超过红葡萄酒产量。
澳大利亚2026年份的情况更鲜明地体现了这一转变。根据Wine Australia的全国年份数据,葡萄压榨总量估计降至127万吨,为2000年以来最低水平。红葡萄产量下降29%,至约59.6万吨;白葡萄产量下降9%,至约66.9万吨。白葡萄品种因此占全国压榨总量的53%,这是自2012年以来白葡萄首次占多数。
这些数据表明,红酒需求下降已不再只是消费层面的变化,也正在影响采收葡萄的品种构成、不同品种的价值,以及种植者和酒庄的投资决策。
价格走势也印证了这一方向。Wine Australia表示,尽管收成规模缩小,2026年全国加权平均收购价仍下降6%,至每吨570澳元。这一跌幅说明,单靠减产不足以抵消需求疲软及部分市场供给压力沉重带来的影响。
澳大利亚主要温暖内陆产区承受的压力仍然最大,这些地区贡献了该国商业葡萄酒产量的很大一部分。简报称,在Riverland、Murray Darling-Swan Hill和Riverina,平均收购价从2025年的每吨351澳元降至2026年的329澳元,较长期均值低约18%。
这些温暖产区红、白葡萄之间的价差尤为明显。2026年,白葡萄平均价格为每吨350澳元,红葡萄则为每吨290澳元。白葡萄因此每吨高出60澳元,约高21%。
Wine Australia表示,温暖产区红葡萄的价值较2020年每吨超过650澳元的峰值已下跌逾55%。相比之下,温暖产区白葡萄的价格更具韧性:其均价从2016年的每吨285澳元升至2021年的400澳元以上,随后回落至2026年的350澳元,仍远高于温暖产区红葡萄的水平。
这一转变影响重大,因为澳大利亚葡萄酒的出口形象长期以来建立在红葡萄品种之上,尤其是Shiraz和Cabernet Sauvignon。Wine Australia表示,澳大利亚优质红酒在国际上仍享有良好声誉,但曾经依靠更大销量需求的商业级市场正面临越来越大的压力。
简报将这一压力与澳大利亚传统生产结构和全球市场中表现更稳健的酒款风格不匹配联系起来。报告称,中国市场重新开放为部分生产商创造了新的出口机会,但供给过剩和红酒需求走弱仍在压低价格,尤其影响用于散装酒和商业级葡萄酒生产的红葡萄。
与此同时,部分白葡萄品种的处境更为有利。Wine Australia表示,在国内需求和国际认可度提升的支撑下,Chardonnay已成为具有战略意义的品种。报告指出,Margaret River、Adelaide Hills、Yarra Valley和Tasmania等产区已凭借优质Chardonnay及其他凉爽气候白葡萄酒建立起良好声誉。
凉爽气候产区红、白葡萄之间的价差也有所收窄。简报数据显示,凉爽气候产区红葡萄价格在2020年达到每吨1,700澳元的峰值,之后回落至2026年的约1,440澳元。同期,凉爽气候产区白葡萄价格从2016年的每吨不足1,000澳元升至2026年的1,360澳元,二者价差不到每吨100澳元。
Wine Australia表示,这些变化显示,行业正在经历更广泛的再平衡,而非暂时性低迷。报告称,多个国家的生产商已开始调整产品组合,增加白葡萄酒和起泡酒的比重,澳大利亚的葡萄压榨构成和葡萄价格也开始呈现同样趋势。简报指出,种植者和酒庄面临的核心问题已不再是红酒是否仍然重要,而是市场中还有多大份额能够继续依赖过去那种大批量红酒需求模式。