『北京ビジネス・トゥデイ』が水曜日に発表した分析によると、中国の上場ビールメーカー各社は、2026年上半期に売上高がほぼ横ばいにとどまり、利益の減少ペースが加速したため、業績が低迷した。この分析は、各社の中間報告書およびユーロモニターのデータに基づいている。
同紙によると、米ドル建てで決算を発表しているバドワイザーAPACを除く、中国国内市場に上場している7社のビール企業の1月から6月までの合計売上高は654.06億人民元で、前年同期比0.11%減となった。 これらの企業の帰属純利益の合計は2.6%減の119.81億元となった。四捨五入した成長率に基づくと、これは年間売上高で約7,200万元の減少、利益で約3.2億元の減少に相当する。
売上高と利益の乖離は、売上高の伸びが概ね安定していたにもかかわらず、利益率が圧迫されたことを示唆している。帰属利益対売上高比率は、前年同期の約18.8%から約18.3%へと低下した。
これらの数値は、中国のビール市場全体を反映したものではない。主要ビールメーカーの決算結果を報道機関がまとめたものであるが、販売量の伸びが限定的で、プレミアム製品や流通チャネルをめぐる競争が激化している、依然として成熟段階にある業界の現状を垣間見ることができる。
業績は企業によって大きく異なった。『北京ビジネス・トゥデイ』によると、7社の中で上半期に赤字を計上したのは蘭州黄河のみだった。燕京ビール、珠江ビール、恵泉ビールは、いずれも売上高と利益の両方で増収増益を記録した。 その他の大手企業は黒字を維持したものの、成長の鈍化や減収に直面しており、製品の高付加価値化によって依然として成長を続けるブランドがある一方で、販売チャネルの弱さや競争の激化によって足を引っ張られているブランドもあるという、二極化した市場の実情を浮き彫りにしている。
バドワイザーAPACの業績も、こうした状況を裏付けるものとなった。同社の上半期のビール総販売量は2.2%減の42億6200万リットルとなり、約9600万リットルの減少となった。 中国が主な足かせとなった。中国市場では、バドワイザーAPACの販売量が年初から6ヶ月間で6%減少し、売上高も6.4%減少した。この減速は第2四半期にさらに顕著となり、中国での販売量は9.7%減、売上高は8.6%減となった。
この悪化が重要視されるのは、バドワイザーが長年にわたり、特に大都市のナイトライフやチェーンレストラン、その他の高利益率の飲酒シーンにおいて、中国のプレミアムビール事業と密接に関連してきたためだ。しかし、直近の半期決算は、プレミアムビールへの需要が、かつてのように海外ブランドに恩恵をもたらさなくなっていることを示唆している。
『北京ビジネス・トゥデイ』が引用したユーロモニターのデータによると、中国の高級ビール市場におけるバドワイザーのシェアは、2015年の49.1%から2025年には約40%に低下した。一方、国内のビールメーカーはさらに高級路線へとシフトしている。 華潤ビールによると、上半期の上中価格帯以上の製品の販売量は10%以上増加し、現在、同社の総販売量の26%以上を占めている。同社はまた、ハイネケン、老雪、紅爵などのブランドについても堅調な伸びを報告した。
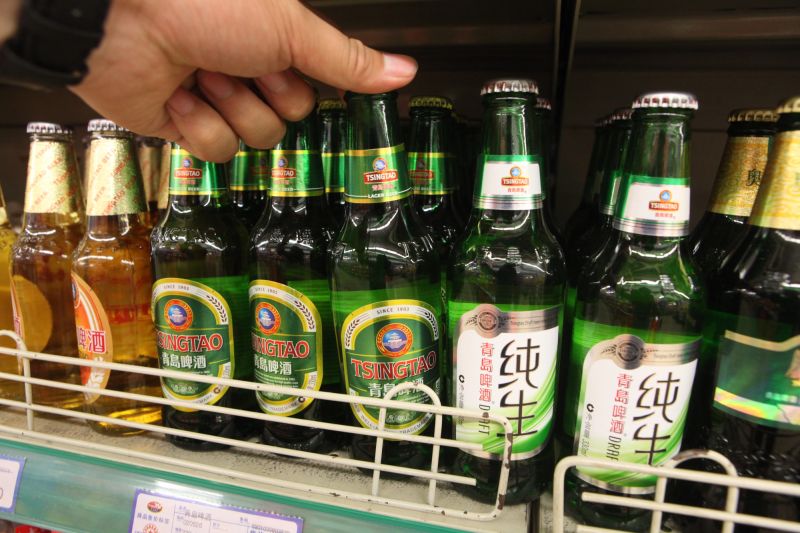
他の中国のビールメーカーも、高価格帯のセグメントへの進出をさらに進めている。青島ビールは、中~高級製品ポートフォリオの継続的な成長を報告した。珠江ビールは、上半期の高級ビールの販売量が8.16%増加したと発表した。 恵泉ビールは、中~高級製品の売上高が6.89%増加したと発表した。燕京ビールは、「U8」ブランドの継続的な拡大に支えられ、中~高級製品の売上高が6.5%増加したと報告した。
同紙が引用したアナリストらは、この変化は中国のビール業界におけるより広範な変容を反映していると指摘した。長年にわたり、「プレミアム化」とは、主にバー、レストラン、クラブなどの飲用施設において、外国ブランドが高価格を設定することを意味していた。 しかし現在、国内のビールメーカーは製品の品質を向上させ、8元から10元の価格帯での商品ラインナップを拡充し、地域の流通ネットワークを通じてより迅速に対応するようになった。総販売量の拡大余地がほとんどない市場において、成長は多くの新規消費者の獲得というよりも、競合他社からのシェア奪取によってもたらされるようになってきている。
販売チャネルの構成も、業績の分岐をもたらしているもう一つの主要な要因だ。中国のビール市場は、レストランや娯楽施設での即時消費から、即売小売、会員制ストア、地域密着型チャネルを含む「持ち帰り」や「近隣での購入」へとシフトしつつある。 バドワイザーAPAC自体も、中国事業における業績低迷の原因を、飲食店での需要の低迷が続いていることにあると指摘している。最高財務責任者(CFO)のイグナシオ・ラレス氏は、中国におけるバドワイザーの売上の約50%をオフプレミスチャネルが占めており、業界平均の約60%を下回っていると述べた。
そのため、同社は競合他社に比べて、バーやレストランの客足減の影響を受けやすくなっており、この問題は第2四半期にさらに深刻化したようだ。 対照的に、国内のビールメーカーは、スーパーマーケット、大型小売店、迅速配送プラットフォームといった販路において、より急速に事業を拡大している。『北京ビジネス・トゥデイ』によると、華潤(チャイナ・リソース)はすでに、即売小売向けに特化した450ミリリットル製品を発売しているという。
上半期の業績発表は、業界が年間を通じて比較的閑散期に入る時期に重なっている。 通常、夏場は第3四半期のビール需要を下支えするが、寒くなる天候や屋外での飲酒機会の減少により、第4四半期は厳しい状況になりがちだ。同紙が引用した証券会社の調査によると、このセクターの中期的傾向は依然として販売量の安定と価格の上昇が続いており、プレミアム製品の展開や持ち帰り・宅配チャネルの拡大が、どの企業が成長を維持できるかを左右する見通しだ。
現時点では、上半期のデータは、売上高は堅調に推移しているものの、利益はより大きな圧力にさらされている市場状況を示しており、バドワイザーAPACは中国市場で急速にシェアを失っており、国内のビールメーカーが同国のプレミアム市場でより大きなシェアを獲得しつつある。