इटली के अभियोजकों ने Campari के अध्यक्ष पर €1.29 अरब के कथित बकाया करों के मामले में मुकदमा चलाने की मांग की
अभियोजकों का कहना है कि 2018 के पुनर्गठन से Lagfin का कर-निवास लक्ज़मबर्ग चला गया और इटली में एग्जिट टैक्स बकाया रह गया।
गुरुवार, 15 अक्टूबर 2026
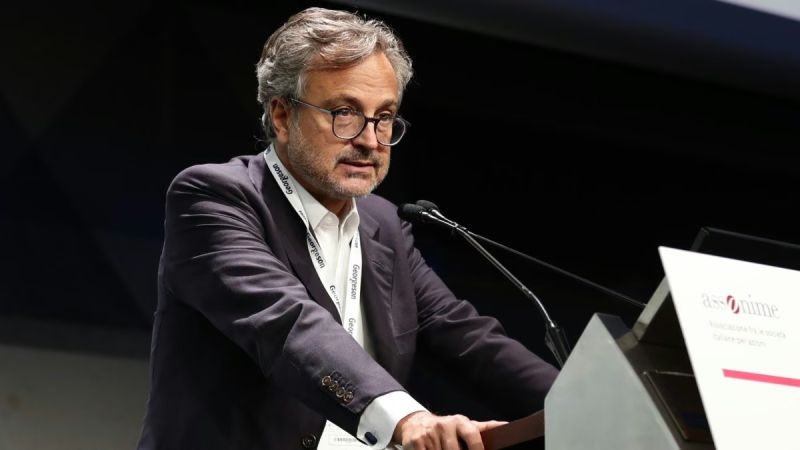
इटली के अभियोजकों ने न्यायाधीश से Campari के अध्यक्ष Luca Garavoglia को €1.29 अरब के कथित बकाया करों से जुड़े मामले में मुकदमे का सामना करने के लिए भेजने का अनुरोध किया है। इससे एक लंबे समय से चल रहे मामले का नया चरण शुरू हो गया है, जो एक होल्डिंग कंपनी का कर-निवास इटली से लक्ज़मबर्ग स्थानांतरित किए जाने से जुड़ा है।
यह मामला Lagfin पर केंद्रित है, वह कंपनी जिसके ज़रिए Garavoglia परिवार Campari को नियंत्रित करता है। अभियोजकों का आरोप है कि 2018 में पूरा किए गए कॉरपोरेट पुनर्गठन से समूह का वास्तविक कर-निवास विदेश चला गया और इटली के कानून के तहत एग्जिट टैक्स लागू हुआ, जिसका भुगतान नहीं किया गया। उनका कहना है कि इस लेन-देन से 2018 से 2020 के बीच €5.3 अरब के पूंजीगत लाभ अघोषित रहे।
अभियोजकों के अनुसार, बकाया कर की राशि €1.29 अरब है। उन्होंने Lagfin के कानूनी प्रतिनिधि Giovanni Berto को भी मुकदमे का सामना करने के लिए भेजने का अनुरोध किया है।
इस अनुरोध का अर्थ यह नहीं है कि मुकदमा अपने आप शुरू हो जाएगा। इटली की न्यायिक व्यवस्था में पहले न्यायाधीश को प्रारंभिक सुनवाई तय करनी होती है और फिर यह निर्णय करना होता है कि मामले को आगे बढ़ाने के लिए पर्याप्त सबूत हैं या इसे खारिज कर दिया जाना चाहिए। अब यही सुनवाई कार्यवाही का अगला अहम चरण होगी।
जांच के केंद्र में Alicros और Lagfin का विलय है। उस समय Alicros इटली की वह कंपनी थी जो Campari समूह को नियंत्रित करती थी, जबकि लक्ज़मबर्ग स्थित Lagfin के पास Alicros की बहुमत हिस्सेदारी थी। अभियोजकों का तर्क है कि इस कार्रवाई से Alicros का अधिवास वास्तव में लक्ज़मबर्ग स्थानांतरित हो गया। उनके अनुसार, इस बदलाव के चलते कंपनी पर एग्जिट टैक्स देय हुआ—यह वह शुल्क है जो इतालवी कॉरपोरेट कानून के तहत किसी कंपनी का कर-निवास विदेश स्थानांतरित होने पर लगाया जाता है।
इतालवी अधिकारियों का कहना है कि Garavoglia कंपनी का अधिवास बदलने और उस कर का भुगतान टालने में शामिल थे। 57 वर्षीय Garavoglia 1994 से Campari के अध्यक्ष हैं और Lagfin में अपनी हिस्सेदारी के ज़रिए अब भी कंपनी के सबसे बड़े शेयरधारक हैं।
यह कानूनी कार्यवाही Lagfin और इटली की राजस्व एजेंसी के बीच हुए एक अलग कर समझौते के बाद हो रही है। पिछले दिसंबर में Lagfin प्रशासनिक कर विवाद सुलझाने के लिए किश्तों में €405 मिलियन देने पर सहमत हुई थी। हालांकि, उस समझौते से मामले का आपराधिक पक्ष समाप्त नहीं हुआ। इटली के कानून के तहत कर और आपराधिक कार्यवाही अलग-अलग चल सकती हैं। इसी वजह से कंपनी के कर अधिकारियों के साथ समझौते पर पहुंचने के बाद भी अभियोजक व्यक्तियों के खिलाफ आरोपों पर कार्रवाई कर रहे हैं।
कथित कर देनदारी की बड़ी राशि और देश के सबसे प्रसिद्ध कारोबारी परिवारों में से एक से जुड़े होने के कारण इस मामले ने इटली में ध्यान खींचा है। मिलान में सूचीबद्ध पेय समूह Campari अपने कड़वे एपेरिटिफ़ और स्पिरिट्स ब्रांडों के व्यापक पोर्टफोलियो के लिए अंतरराष्ट्रीय स्तर पर जाना जाता है। कंपनी पहले कह चुकी है कि वह कॉरपोरेट तौर पर इस मामले में शामिल नहीं थी। Lagfin ने कहा है कि उसका आचरण कानून के अनुरूप था।
मामला पहली बार सार्वजनिक होने पर Campari ने इस सुझाव को खारिज किया था कि सूचीबद्ध कंपनी की जांच के दायरे में आई घटनाओं में सीधी भूमिका थी। Lagfin ने कहा था कि उसे पूरा भरोसा है कि उसकी कार्रवाइयां कानून के अनुरूप थीं।
गुरुवार को Garavoglia के वकील Giuseppe Iannaccone ने कहा कि अदालती कार्यवाही उनके मुवक्किल को आरोपों से मुक्त कर देगी। Iannaccone ने Reuters से कहा, “मुकदमे से बिना किसी संदेह के साबित हो जाएगा कि हमारे मुवक्किल निर्दोष हैं।”
Lagfin ने भी एक बयान में कहा कि जुलाई में परिसीमा अवधि के आधार पर कंपनी के खिलाफ मामला पहले ही खारिज किया जा चुका था। कंपनी ने कहा, “इसलिए, उपर्युक्त कार्यवाही के परिणामस्वरूप Lagfin को कोई वित्तीय नुकसान या प्रतिकूल असर नहीं हो सकता।”
इस बयान में कंपनी की स्थिति और अभियोजकों द्वारा नामित दोनों अधिकारियों के व्यक्तिगत कानूनी जोखिम के बीच अंतर किया गया है। भले ही मामले के इस हिस्से में कंपनी को आगे किसी वित्तीय परिणाम का सामना न करना पड़े, Garavoglia और Berto को अभियुक्त बनाने का अनुरोध होने का मतलब है कि अदालत को अब भी यह तय करना होगा कि इन दोनों व्यक्तियों पर मुकदमा चलना चाहिए या नहीं।
अभियोजकों का दावा इस धारणा पर आधारित है कि 2018 का लेन-देन केवल होल्डिंग कंपनियों का पुनर्गठन नहीं, बल्कि कर-निवास का ऐसा स्थानांतरण था जिस पर कर लगना चाहिए था। इटली में एग्जिट टैक्स का उद्देश्य उन अवास्तविक लाभों पर कर लगाना है, जो किसी कंपनी के विदेश जाने पर अन्यथा देश के कर दायरे से बाहर हो जाते। अभियोजकों का कहना है कि पुनर्गठन से पूंजीगत लाभ पैदा हुआ, जिस पर कर-निवास का स्थानांतरण प्रभावी होने से पहले कर लगाया जाना चाहिए था।
अभियोजकों द्वारा बताई गई €1.29 अरब की राशि और राजस्व एजेंसी के साथ तय €405 मिलियन के समझौते के बीच का अंतर इस तथ्य को दर्शाता है कि प्रशासनिक और आपराधिक मामले अलग-अलग हैं और इनमें अलग गणनाएं, जुर्माने या समझौते की शर्तें लागू हो सकती हैं। अब तक सार्वजनिक हुई जानकारी से यह संकेत नहीं मिलता कि समझौते ने इस बुनियादी विवाद को समाप्त कर दिया है कि विलय को कर कानून के तहत किस तरह देखा जाना चाहिए।
Garavoglia के लिए यह मामला ऐसे समय कानूनी चुनौती पेश करता है, जब वह Campari के स्वामित्व ढांचे और सार्वजनिक छवि में केंद्रीय भूमिका निभा रहे हैं। वह तीन दशक से अधिक समय से बोर्ड का नेतृत्व कर रहे हैं और Lagfin के ज़रिए कंपनी पर परिवार का नियंत्रण बनाए रखने वाले प्रमुख लोगों में से एक रहे हैं।
अब न्यायाधीश की प्रारंभिक सुनवाई यह तय करेगी कि अभियोजकों ने पूर्ण आपराधिक मुकदमे को उचित ठहराने के लिए पर्याप्त सबूत पेश किए हैं या नहीं। यदि न्यायाधीश सहमत होते हैं, तो कथित एग्जिट टैक्स का भुगतान न करने के मामले में Garavoglia और Berto को इटली में औपचारिक कानूनी कार्यवाही का सामना करना होगा। अन्यथा, इस चरण में मामला खारिज हो सकता है।
फिलहाल, आपराधिक आरोप साबित नहीं हुए हैं। बचाव पक्ष से यह दलील दिए जाने की उम्मीद है कि पुनर्गठन कानून के अनुरूप था और विलय की परिस्थितियों में कोई एग्जिट टैक्स देय नहीं था। सुनवाई की तारीख की घोषणा अभी नहीं की गई है।