Прибыль китайских пивоваренных компаний в первом полугодии сократилась на 2,6 %
Совокупная выручка семи компаний, котирующихся на бирже, снизилась на 0,11 %, что свидетельствует о сокращении рентабельности на китайском рынке пива премиум-класса, где конкуренция становится всё более жесткой.
четверг, 3 сентября 2026 г.
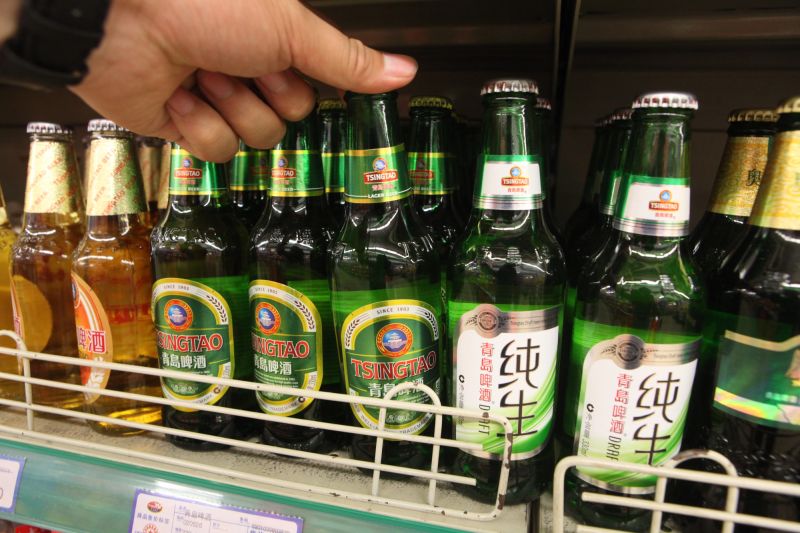
Согласно анализу, опубликованному в среду изданием «Beijing Business Today» на основе промежуточных отчетов компаний и данных Euromonitor, китайские пивоваренные компании, котирующиеся на бирже, продемонстрировали снижение прибыли в первом полугодии 2026 года: объем продаж практически не изменился, а прибыль сокращалась более быстрыми темпами.
Как сообщает газета, семь китайских пивоваренных компаний, котирующихся на внутренних рынках (за исключением Budweiser APAC, поскольку она ведет отчетность в долларах США), за период с января по июнь зафиксировали совокупную выручку в размере 65,406 млрд юаней, что на 0,11 % меньше, чем годом ранее. Их совокупная чистая прибыль, приходящаяся на долю акционеров, снизилась на 2,6% до 11,981 млрд юаней. Исходя из округленных показателей роста, это указывает на годовое сокращение выручки примерно на 72 млн юаней и падение прибыли примерно на 320 млн юаней.
Разница между объемом продаж и прибылью свидетельствует о том, что рентабельность оказалась под давлением, несмотря на то, что показатели выручки в целом оставались стабильными. Совокупный показатель соотношения причитающейся прибыли к выручке снизился до примерно 18,3% с примерно 18,8% годом ранее.
Эти цифры не отражают весь китайский рынок пива. Они представляют собой журналистскую сводку финансовых результатов крупнейших пивоваренных компаний, но дают представление об отрасли, которая по-прежнему находится в стадии зрелости, характеризующейся ограниченным ростом объемов и обостряющейся конкуренцией за премиальные продукты и каналы сбыта.
Показатели компаний резко различались. Издание «Beijing Business Today» сообщило, что Lanzhou Huanghe стала единственной из семи компаний, которая зафиксировала убыток в первом полугодии. Компании Yanjing Beer, Zhujiang Brewery и Huiquan Beer продемонстрировали рост как выручки, так и прибыли. Другие крупные игроки оставались прибыльными, но столкнулись с замедлением роста или падением показателей, что подчеркивает раскол рынка, на котором одни бренды по-прежнему выигрывают за счет модернизации продукции, в то время как другие сдерживаются слабостью каналов сбыта и обострением конкуренции.
Результаты Budweiser APAC дополнили эту картину. Общий объем продаж пива компании в первом полугодии сократился на 2,2 % до 4,262 млрд литров, что соответствует снижению примерно на 96 млн литров. Основным фактором снижения стал Китай. На китайском рынке объем продаж Budweiser APAC за первые шесть месяцев года сократился на 6%, а выручка — на 6,4%. Замедление темпов роста стало более заметным во втором квартале, когда объем продаж в Китае упал на 9,7%, а выручка — на 8,6%.
Это ухудшение ситуации имеет большое значение, поскольку Budweiser давно тесно ассоциируется с китайским рынком пива премиум-класса, особенно в сфере ночной жизни, сетевых ресторанов и других высокодоходных сегментов потребления алкоголя в крупных городах. Однако последние полугодовые результаты свидетельствуют о том, что спрос на пиво премиум-класса больше не приносит иностранным брендам таких же выгод, как в прошлом.
Согласно данным Euromonitor, на которые ссылается издание Beijing Business Today, доля Budweiser на китайском рынке пива премиум-класса сократилась с 49,1 % в 2015 году до примерно 40 % в 2025 году. В то же время отечественные пивоваренные компании продолжают продвигаться в сегмент премиум-класса. Компания China Resources Beer сообщила, что объем продаж её продукции средне-высокого и более высокого ценового диапазона вырос более чем на 10 % в первом полугодии, и на долю этих продуктов теперь приходится более 26 % от общего объема продаж. Компания также сообщила о значительном росте продаж таких брендов, как Heineken, Laoxue и Hongjue.
Другие китайские пивоваренные компании также все активнее продвигаются в сегменты с более высокими ценами. Компания «Tsingtao Brewery» сообщила о продолжающемся росте продаж в сегменте среднего и высокого ценового диапазона. Компания «Zhujiang Brewery» сообщила, что объем продаж пива высокого ценового диапазона вырос на 8,16 % в первом полугодии. Компания «Хуйцюань» сообщила, что выручка от продажи продукции среднего и высокого ценового сегментов увеличилась на 6,89%. Пивоваренная компания «Яньцзин» сообщила о росте выручки от продажи продукции среднего и высокого ценового сегментов на 6,5%, чему способствовало продолжающееся расширение ассортимента бренда U8.
Аналитики, цитируемые газетой, отметили, что эта тенденция отражает более широкие изменения в пивоваренной отрасли Китая. На протяжении многих лет «премиализация» в основном означала, что иностранные бренды устанавливали более высокие цены в каналах потребления на месте, таких как бары, рестораны и клубы. Теперь же местные пивовары улучшили качество продукции, расширили ассортимент в ценовом диапазоне от 8 до 10 юаней и стали оперативнее реагировать на спрос через местные дистрибьюторские сети. На рынке, где возможности для роста общего объема продаж ограничены, рост все чаще обеспечивается за счет отвоевания доли рынка у конкурентов, а не за счет привлечения большого числа новых потребителей.
Еще одним важным фактором, обусловливающим различия в результатах, является структура каналов сбыта. Китайский рынок пива переориентируется с потребления на месте в ресторанах и развлекательных заведениях на покупки на вынос и вблизи дома, включая розничные магазины, магазины по членству и каналы, ориентированные на местные сообщества. Сама компания Budweiser APAC объяснила снижение показателей своего бизнеса в Китае продолжающейся слабостью спроса в заведениях. Финансовый директор Игнасио Ларес отметил, что каналы продаж вне заведений составляют около 50 % бизнеса Budweiser в Китае, что ниже отраслевого показателя, составляющего около 60 %.
В результате компания в большей степени, чем некоторые конкуренты, подвержена снижению посещаемости баров и ресторанов — проблема, которая, по-видимому, усугубилась во втором квартале. Напротив, отечественные пивоваренные компании быстрее расширяют присутствие в каналах, связанных с супермаркетами, крупноформатной розничной торговлей и платформами быстрой доставки. Издание «Beijing Business Today» сообщило, что компания China Resources уже выпустила продукт объемом 450 миллилитров, специально предназначенный для розничной торговли.
Результаты за первое полугодие появляются как раз в тот момент, когда отрасль вступает в менее активную часть года. Лето обычно способствует росту спроса на пиво в третьем квартале, но более прохладная погода и меньшее количество случаев потребления алкоголя на открытом воздухе, как правило, делают четвертый квартал более сложным. Согласно исследованию брокерской компании, на которое ссылается газета, среднесрочная динамика сектора по-прежнему характеризуется стабильными объемами продаж и ростом цен, при этом именно премиальные продукты и расширение каналов продаж «на вынос» будут определять, какие компании смогут продолжить рост.
На данный момент данные за полугодие указывают на рынок, на котором выручка остается стабильной, но прибыль испытывает все большее давление: Budweiser APAC быстрее теряет позиции в Китае, а отечественные пивоваренные компании забирают все большую долю в сегменте премиум-продукции в стране.