El acero inoxidable domina los depósitos de bodega con el 42,5% del mercado mundial
Su mercado crecerá más que el conjunto del sector hasta rebasar los 2.700 millones de dólares
lunes 24 de agosto de 2026
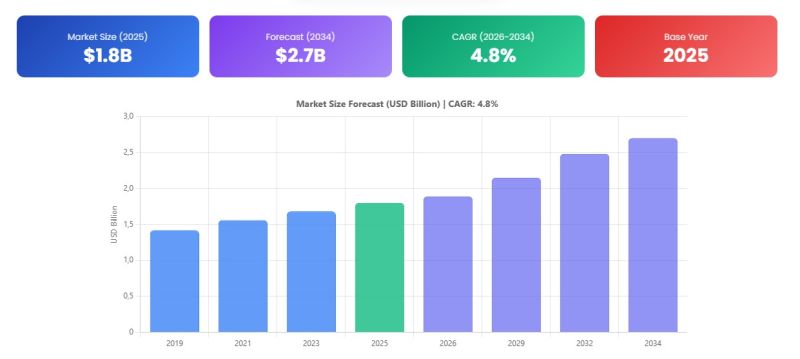
El acero inoxidable se ha convertido en el material principal en los depósitos de bodega y ya supone el 42,5% del mercado mundial, según un informe de Market Intelo con datos verificados en junio de 2026. La consultora sitúa el valor total de este negocio en 1.800 millones de dólares en 2025 y calcula que alcanzará 2.700 millones en 2034, con un avance medio anual del 4,8%.
La evolución no se limita al valor del mercado. El estudio cifra en 1.420 millones de dólares el tamaño del sector en 2019, en 1.560 millones en 2021 y en 1.680 millones en 2023. La previsión para 2026 es de 1.890 millones, antes de subir a 2.150 millones en 2029 y a 2.480 millones en 2032. La secuencia muestra una ampliación gradual de la inversión en depósitos de fermentación, almacenamiento y mezcla, un equipo básico para cualquier bodega.
Market Intelo atribuye la posición del acero a varias razones técnicas. Entre ellas, cita sus condiciones higiénicas, su durabilidad y su resistencia a la corrosión y a la contaminación. Añade además que estos depósitos facilitan el control de temperatura y permiten incorporar sistemas de seguimiento y automatización, dos elementos cada vez más habituales en bodegas que buscan regular con precisión la fermentación y conservar mejor el vino antes del embotellado.
Esa preferencia se aprecia también en las compras. La consultora calcula que el acero inoxidable concentra el 85% de las adquisiciones de depósitos por parte de las bodegas. En la comparación por materiales, el hormigón ocupa el 28,3% del mercado, mientras que el roble se queda en el 16,8%. El plástico representa el 8,6% y otros materiales, el 3,8%. La diferencia es amplia: el acero supera al hormigón en 14,2 puntos y al roble en 25,7 puntos.
La explicación no es solo industrial. En el vino, el tipo de depósito influye en la forma de trabajar en bodega. El acero se asocia de manera habitual a elaboraciones en las que importa preservar frescura, limpieza aromática y regularidad entre lotes. El roble y el hormigón mantienen su espacio, sobre todo en crianza y en zonas con métodos tradicionales, pero el informe apunta a una preferencia cada vez mayor por equipos que permitan más control y menos mantenimiento.
El mercado del acero inoxidable, en concreto, crecerá a un ritmo medio anual del 5,1% hasta 2034, por encima del 4,8% previsto para el conjunto del sector. Market Intelo relaciona esa subida con los ciclos de sustitución de equipos y con la ampliación de la oferta de vinos de alta gama y de nicho, donde las bodegas exigen sistemas más precisos para fermentar y almacenar.
El informe vincula el avance del mercado a una expansión más amplia del viñedo y de la producción. La superficie mundial de viñedo pasará, según sus cálculos, de 7,8 millones de hectáreas en 2025 a 8,2 millones en 2034, con un crecimiento medio anual del 2,0%. La producción de vino, por su parte, se situaría en unos 258 millones de hectolitros en 2025, frente a los 247 millones de 2020. Para las bodegas, ese aumento implica más capacidad de fermentación y de guarda, y por tanto más inversión en depósitos de distintos tamaños.
Asia-Pacífico es la región con más peso, con el 35,2% de la facturación mundial en 2025. Market Intelo atribuye ese liderazgo al desarrollo del viñedo en China, Australia y áreas emergentes de India y Vietnam. El informe calcula que la producción de vino en China ha aumentado en torno al 6,5% anual en los últimos cinco años y que el consumo ha subido un 8,2% al año entre 2020 y 2025. En paralelo, la región mantendría un crecimiento medio del 5,3% hasta 2034.
Europa ocupa la segunda posición con el 28,8% del mercado. La consultora recuerda que Francia, Italia, España y Alemania siguen renovando equipos para ajustarse a normas sanitarias y de trazabilidad más exigentes, además de mejorar sus procesos en el segmento de vinos de alta gama. Para Europa, la previsión es de un 3,9% anual hasta 2034, una tasa menor que la de Asia-Pacífico, pero apoyada en reposición y modernización.
Norteamérica representa el 21,4% del negocio. El informe subraya el peso de Estados Unidos y, dentro de ese país, de California, que aporta cerca del 80% del vino nacional. También menciona la actividad de Oregón y Washington. En América Latina y en Oriente Medio y África, el mercado suma el 14,6%, repartido entre el 9,1% de la primera región y el 5,5% de la segunda, con Argentina, Chile y Sudáfrica entre los países con más opciones de inversión.
La mayor parte del gasto corresponde a las bodegas comerciales, que reúnen el 62,3% de la demanda en 2025. Las bodegas boutique alcanzan el 21,7%, mientras que los elaboradores domésticos y los pequeños productores suponen el 12,4%. Aunque su cuota es menor, este último grupo es el que más sube, con una previsión media anual del 7,1% hasta 2034. La consultora relaciona ese avance con la venta por internet, el acceso a equipos más pequeños y la difusión de conocimientos de elaboración.
Por capacidad, los depósitos grandes, de entre 100.000 y 500.000 litros, concentran el 46,2% del mercado. Los medianos reúnen el 35,1% y los pequeños, el 18,7%. En bodegas con gran volumen, el tamaño grande permite reducir gastos por litro elaborado. En las pequeñas y medianas, en cambio, ganan peso los formatos que facilitan separar variedades, parcelas o lotes de fermentación.
La fermentación es la aplicación con más cuota, con el 48,9% del mercado. Le siguen el almacenamiento, con el 31,4%, y la mezcla, con el 14,8%. Market Intelo explica que los depósitos de fermentación requieren más control térmico, gestión del oxígeno y toma de muestras, mientras que los de almacenamiento priorizan la estabilidad del vino durante periodos largos. Esa diferencia ayuda a entender por qué el acero gana terreno: es el material que mejor se adapta a instalaciones con sensores, automatización e integración digital.
En distribución, la venta directa domina con el 51,8% del mercado, por delante de los distribuidores, con el 28,6%. La venta online ya alcanza el 14,3% y es el canal que más sube, con un 7,8% anual previsto hasta 2034. Ese reparto refleja dos realidades distintas: por un lado, las grandes bodegas que encargan depósitos a medida y, por otro, pequeños productores y aficionados que compran equipos estandarizados.
Entre los fabricantes con más presencia, el informe cita a Della Toffola Group y Paul Mueller Company, además de Speidel Tank- und Behälterbau GmbH, Letina Inox, Zambelli Enotech Srl, CIMEC Srl y otros grupos especializados. Market Intelo señala que la rivalidad empresarial se está desplazando hacia el diseño de equipos con sensores, control remoto, menor consumo energético y configuraciones modulares, un terreno en el que la personalización del depósito empieza a pesar tanto como el material con el que se fabrica.